Domain mfdd.de kaufen?
Wir ziehen mit dem Projekt
mfdd.de um.
Sind Sie am Kauf der Domain
mfdd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mfdd.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
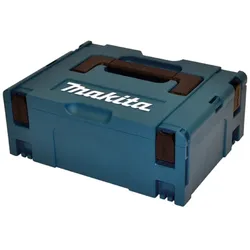
Makita Makpac Gr 2 P-02375 System Tanos Werkzeug Zubehör Maschinen KofferBeschreibung:Gutes Werkzeug, bestens aufgehoben. Jede Werkzeugausrüstung wächst. Und das geht mit dem MAKPAC-System von Makita voll in Ordnung. Wer sein Netz- und Akkuwerkzeug-Sortiment inklusive Zubehör ordentlich im Griff haben will, bekommt mit den neuen System-Koffern von Makita dafür die besten Voraussetzungen. Wertvolle Werkzeuge plus Zubehör werden griffbereit und sicher gelagert. Eine wachsende Ausrüstung kann ohne zusätzlichen Aufwand übersichtlich und mit System in der Werkstatt aufbewahrt werden. Werkzeuge können gleich im passenden Koffer und für jeden Auftrag, jede Baustelle bedarfsgerecht kombiniert werden. Für den einfachen und flexiblen Transport ganzer Werkzeug-Sets: Koffer stapeln, festklicken und los geht ́s.Für den Fall der Fälle Eine Konstruktion aus doppelwandigen Eckprofilen und verstärkten Deckel-, Seiten- und Bodenflächen schützen Maschinen und Zubehör zuverlässig. Auf der Baustelle, in der Werkstatt und unterwegs. Tragende Argumente Wichtiges Detail: Handgriff mit abgerundeten Kanten, der auch bei hoher Last angenehm in der Hand liegt. #Gut konstruiertes Koffer-Design mit Griffmulde am Deckelrand. Ergnomisch abgerundet Sicher ist sicher. Das gilt für Inhalt und Anwender. Abgerundete Gehäuse- und Griffkanten erhöhen den Trage- und Benutzerkomfort. Fest verschlossen und sicher verbunden. Mit 4 versenkbaren Verschlüssen werden aus Einzelkoffern fest verbundene Stapel, die sich bequem transportieren und verstauen lassen. Innovation plus volle Integration MAKPAC-Koffer sind mit den meisten bereits im Markt befindlichen Systemen kompatibel.Lieferumfang: 1 x MAKPAC GR.2 Es können sich verschiedene Maschinenaufkleber auf dem Makpac befinden.22,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
STAHLWILLE Werkzeug-Sortiment Industrie 136/96 L-BOXX® 360x444x152mm 111 tlg.Eigenschaften:mobile Werkzeugaufbewahrungslösung für Handwerk und Industrieschützt die Werkzeuge vor Beschädigungen und Spritzwasserkompatibel zum gesamten L-BOXX® Programmdurchgängige Wabenfunktion erhöht die Stabilität des Boxenbodensinnovatives Klicksystem mit EinhandbedienungZugriff auf Werkzeuge auch im verklickten Zustandstoß- und schlagfester ABS-KunststoffZuladung: 12 kgDeckelbelastung: 85 kg, auch als Tritt verwendbar 1 Werkzeugkoffer L-BOXX® Inhalt 96-teilig: Werkzeugkarte im Deckel: 4 VDE-Kreuzschlitzschraubendreher Nr. 4665 VDE: PH0; PH1; PH2; PH3 3 VDE-Elektriker-Schlitzschraubendreher Nr. 4660 VDE: 0,4 x 2,5 x 75 ;0,6 x 3,5 x 100; 1,0 x 5,5 x 125 mm 1 Abisolierzange: max. Ø 4 mm2 1 VDE-Seitenschneider Nr. 6720 VDE: L. 160 mm 1 VDE-Telefonzange Nr. 6730 VDE: L. 160 mm 1 VDE-Telefonzange Nr. 6731 VDE: L. 200 mm 1 Gliedermassstab Nr. 13112: L. 2 m 1 Wasserpumpenzange Nr. 6551:...719,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
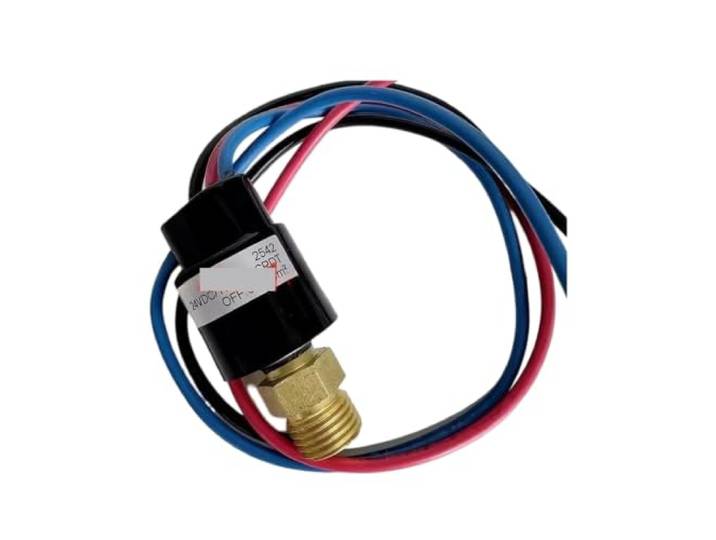
Hydrauliköldruckschaltersensor LF08 Luftkompressor-Controller Kompakt, Druckregelung, einfache Einrichtung, industrielle Automatisierung.Hydrauliköldruckschaltersensor LF08 Luftkompressor-Controller Kompakt, Druckregelung, einfache Einrichtung, industrielle Automatisierung.. Die einfache Installation ermöglicht eine unkomplizierte Montage und einen schnellen Austausch. Ausgestattet mit Messelementen zur Druckmessung, die eine langfristig stabile und zuverlässige Leistung in industriellen Anwendungen gewährleisten. Unterstützt mehrere Druckoptionen , geeignet für Luft, Wasser, Öl und andere industrielle Flüssigkeiten. Bequeme Installation und Integration, weitreichende Kompatibilität mit Steuerungen, Pumpen, Kompressoren und Automatisierungsgeräten. Ideal für HLK, Hydrauliksysteme, pneumatische Steuerungen und industrielle Automatisierung. Farbe:One Color200,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
IBS Spezialreiniger WAS 50.100 0,5L (Maschinen- u. Industrie (2050393)Einleitung Maschinen- und Industriereiniger 50.100 Eigenschaften • Gebrauchsfertiger Mehrbereichsreiniger für Industrie und Gewerbe.\n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis.\n• Sicherheitsreiniger - nicht kennzeichnungspflichtig - zur Substitution von Gefahrstoffen.\n• Aluminium verträglich und materialschonend.\n• Demulgierend — somit für Ölabscheider geeignet, geprüfte Abscheidefreundlichkeit.\n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette.\n• Silkatfrei.\n• Mit Profi-Schaumdüse zum Vorsprühen.\n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen.\n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art).\n• Erfüllt die Anforderung der ÖNORM B 5104, B 5105 und B 5106 bezüglich des Abwassers.\n• PH-Wert: Lieferumfang • Extra-Düse inklusive. (2050393)75,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita Makpac Gr 2 P-02375 System Tanos Werkzeug Zubehör Maschinen KofferBeschreibung:Gutes Werkzeug, bestens aufgehoben. Jede Werkzeugausrüstung wächst. Und das geht mit dem MAKPAC-System von Makita voll in Ordnung. Wer sein Netz- und Akkuwerkzeug-Sortiment inklusive Zubehör ordentlich im Griff haben will, bekommt mit den neuen System-Koffern von Makita dafür die besten Voraussetzungen. Wertvolle Werkzeuge plus Zubehör werden griffbereit und sicher gelagert. Eine wachsende Ausrüstung kann ohne zusätzlichen Aufwand übersichtlich und mit System in der Werkstatt aufbewahrt werden. Werkzeuge können gleich im passenden Koffer und für jeden Auftrag, jede Baustelle bedarfsgerecht kombiniert werden. Für den einfachen und flexiblen Transport ganzer Werkzeug-Sets: Koffer stapeln, festklicken und los geht ́s.Für den Fall der Fälle Eine Konstruktion aus doppelwandigen Eckprofilen und verstärkten Deckel-, Seiten- und Bodenflächen schützen Maschinen und Zubehör zuverlässig. Auf der Baustelle, in der Werkstatt und unterwegs. Tragende Argumente Wichtiges Detail: Handgriff mit abgerundeten Kanten, der auch bei hoher Last angenehm in der Hand liegt. #Gut konstruiertes Koffer-Design mit Griffmulde am Deckelrand. Ergnomisch abgerundet Sicher ist sicher. Das gilt für Inhalt und Anwender. Abgerundete Gehäuse- und Griffkanten erhöhen den Trage- und Benutzerkomfort. Fest verschlossen und sicher verbunden. Mit 4 versenkbaren Verschlüssen werden aus Einzelkoffern fest verbundene Stapel, die sich bequem transportieren und verstauen lassen. Innovation plus volle Integration MAKPAC-Koffer sind mit den meisten bereits im Markt befindlichen Systemen kompatibel.Lieferumfang: 1 x MAKPAC GR.2 Es können sich verschiedene Maschinenaufkleber auf dem Makpac befinden.22,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
STAHLWILLE Werkzeug-Sortiment Industrie 136/96 L-BOXX® 360x444x152mm 111 tlg.Eigenschaften:mobile Werkzeugaufbewahrungslösung für Handwerk und Industrieschützt die Werkzeuge vor Beschädigungen und Spritzwasserkompatibel zum gesamten L-BOXX® Programmdurchgängige Wabenfunktion erhöht die Stabilität des Boxenbodensinnovatives Klicksystem mit EinhandbedienungZugriff auf Werkzeuge auch im verklickten Zustandstoß- und schlagfester ABS-KunststoffZuladung: 12 kgDeckelbelastung: 85 kg, auch als Tritt verwendbar 1 Werkzeugkoffer L-BOXX® Inhalt 96-teilig: Werkzeugkarte im Deckel: 4 VDE-Kreuzschlitzschraubendreher Nr. 4665 VDE: PH0; PH1; PH2; PH3 3 VDE-Elektriker-Schlitzschraubendreher Nr. 4660 VDE: 0,4 x 2,5 x 75 ;0,6 x 3,5 x 100; 1,0 x 5,5 x 125 mm 1 Abisolierzange: max. Ø 4 mm2 1 VDE-Seitenschneider Nr. 6720 VDE: L. 160 mm 1 VDE-Telefonzange Nr. 6730 VDE: L. 160 mm 1 VDE-Telefonzange Nr. 6731 VDE: L. 200 mm 1 Gliedermassstab Nr. 13112: L. 2 m 1 Wasserpumpenzange Nr. 6551:...719,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Hydrauliköldruckschaltersensor LF08 Luftkompressor-Controller Kompakt, Druckregelung, einfache Einrichtung, industrielle Automatisierung.Hydrauliköldruckschaltersensor LF08 Luftkompressor-Controller Kompakt, Druckregelung, einfache Einrichtung, industrielle Automatisierung.. Die einfache Installation ermöglicht eine unkomplizierte Montage und einen schnellen Austausch. Ausgestattet mit Messelementen zur Druckmessung, die eine langfristig stabile und zuverlässige Leistung in industriellen Anwendungen gewährleisten. Unterstützt mehrere Druckoptionen , geeignet für Luft, Wasser, Öl und andere industrielle Flüssigkeiten. Bequeme Installation und Integration, weitreichende Kompatibilität mit Steuerungen, Pumpen, Kompressoren und Automatisierungsgeräten. Ideal für HLK, Hydrauliksysteme, pneumatische Steuerungen und industrielle Automatisierung. Farbe:One Color200,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
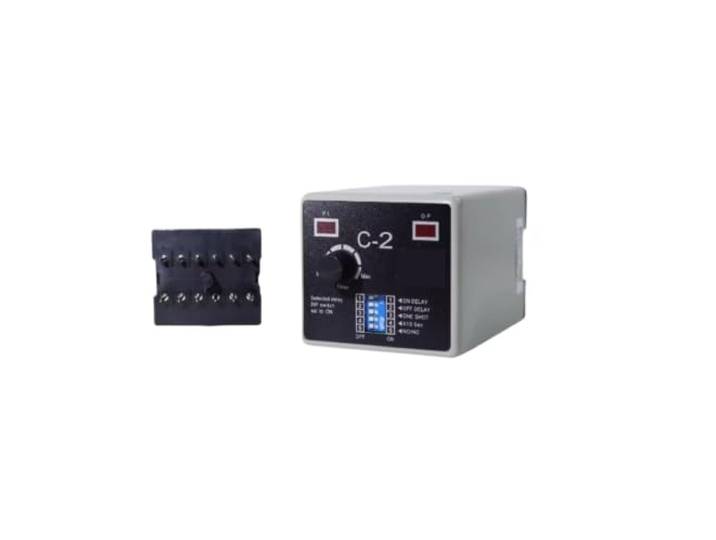
Fotoelektrischer Schaltersensor C-2 Fotoelektrischer Controller Industrielle Automatisierung, kompaktes Design, zuverlässige LeistungFotoelektrischer Schaltersensor C-2 Fotoelektrischer Controller Industrielle Automatisierung, kompaktes Design, zuverlässige Leistung. Einfacher Aufbau, wodurch sich das Gerät leicht installieren und warten lässt. Der Abstand lässt sich je nach Bedarf einstellen. Dank der kompakten Bauweise des Sensors ist der Einbau auch auf engstem Raum möglich. Die standardisierte Verkabelung und Befestigung erleichtern den Einsatz bei Projekten zur Erneuerung von Automatisierungsanlagen. Häufig eingesetzt bei Füllstandsüberwachung, Produktzählung, automatischer Türerkennung und Sicherheitsanwendungen. Farbe:One Color165,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.